- 索引号: 089626935/2026-00066
- 主题分类: null
- 发文机关: 红原县人力资源和社会保障局
- 成文日期: 2026-10-27 17:01:28
- 发文字号: 〔2026 〕 号
红原县就业服务中心2025年度行政部门决算分析报告
- 阿坝藏族羌族自治州人民政府
- 发布时间:2026年10月27日
- 来源: 红原县人力资源和社会保障局
- 【字体: 大 中 小】
- 【打印文本】
一、单位情况
(一)基本情况。
1.主要职能。贯彻国家促进就业的法律法规,落实统筹城乡就业的政策措施;开展劳动力市场信息收集整理、分析预测和发布工作,组织劳动力市场信息平台建设;承担区域间的劳务交流、协调农村富余劳动力有序流动;负责失业保险基金征缴、待遇审核发放及管理工作;负责失业人员的登记、调查、统计工作;开展创业培训工作;承办领导交办的其他工作。
2.机构情况,2025年独立编制机构数、独立核算机构数均为1,无变化。
3.人员情况,2025年编制内实有人数4人,无变化。
(二)当年取得的主要事业成效。
二、收入支出预算执行情况分析
(一)收入支出预算安排情况。
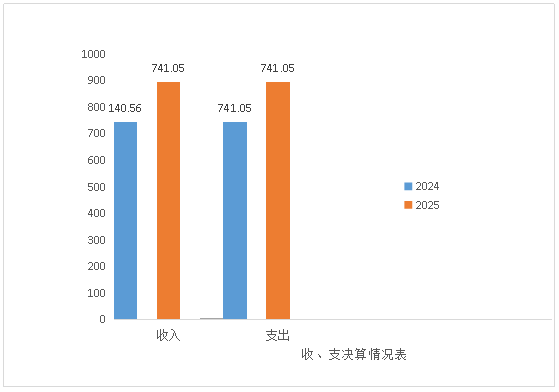
2025年收入、支出年初预算安排为130.46万元,2024年收入、支出年初预算安排为140.56万元,与2024年相比总计减少10.1万元,主要变动原因是基本支出减少,人员变动。
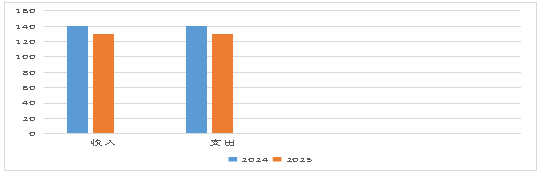
(收入支出预算安排情况)
(二)收入支出预算执行情况。
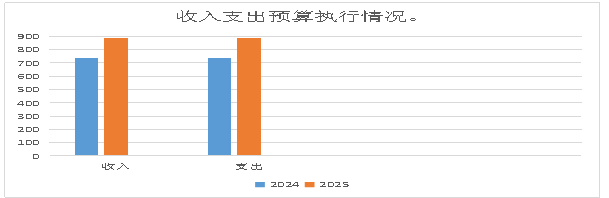
2025年收入、支出预算执行情况为891.57万元,2024年收入、支出年初预算安排为741.05万元,与2024年相比总计增加150.52万元,增幅为20.31%,主要变动原因是项目支出增加。
1.收入支出与预算对比分析。
(1)预、决算差异情况。
2025年收入、支出年初预算安排为130.46万元,2024年收入、支出年初预算安排为140.56万元,2025年收入、支出决算为891.57万元,2024年收入、支出年初预算安排为741.05万元。
一般公共预算财政拨款收入 工资福利支出 商品和服务支出 对个人和家庭的补助 对企业补助 2025年收入预算 140.57 2024年收入预算 130.46 2025年支出决算 100.63 117.52 664.42 9 2024年支出决算 127.41 176.9 436.64 0.1 (2)差异原因分析。2025年对个人和家庭的补助为664.42万元,与2024年相比总计增加227.78万元,增长52.17%。主要变动原因是今年就业专项资金、绵阳结对帮扶红原县项目资金、浙江省对口支援红原县2025年项目资金较去年增加。 2.收入支出结构分析。 (1)2025年收入合计为891.57万元,支出合计为891.57万元。 (2)收入支出与上年度对比情况及原因分析。 2025年度收入支出决算总计891.57万元,其中一般公共预算财政拨款收入891.57万元。一般公共预算财政拨款收入与2024年相比总计增加150.52万元,增长20.31%。主要变动原因是今年专项资金较去年增加。 3.支出按经济分类科目分析。 (1)“三公”经费支出情况:2025年“三公”经费支出年初预算数为2.62万元,决算数为0.31万元,原因为根据政策文件减少三公经费支出。
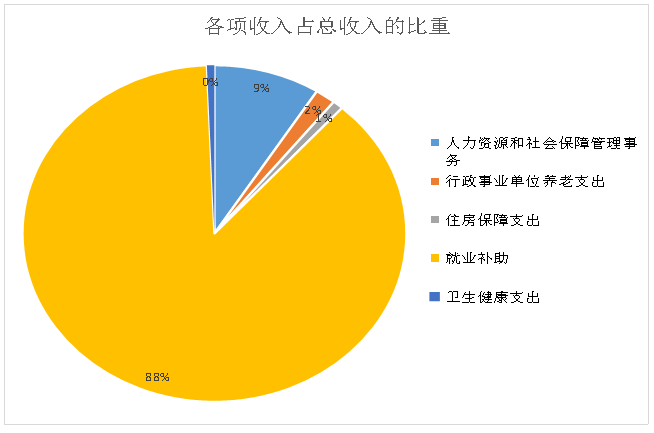
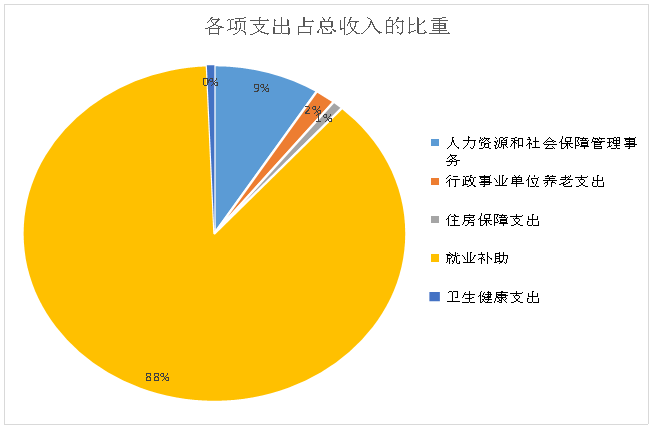
(3)培训费支出情况:2025年培训费支出为70.45万元,均为下半年支出。 (4)差旅费支出情况:2025年差旅费支出为2.13万元。 4.支出按功能分类科目分析。 根据支出的重点功能分类科目进行分析,可以按各功能分类科目的支出占总支出的比重,分析不同功能领域资金分配情况。 按照同一功能分类科目上下年支出变动情况,分析其变动原因及增减变化趋势,评估重点业务开展情况及稳定性。 2025年支出为891.57万元,按照支出功能分类为9项,分别为社会保险经办机构2080109支出为79.93万元,2080505-机关事业单位基本养老保险缴费支出为10.21万元,2101103-公务员医疗补助支出为0.91万元,2080506-机关事业单位职业年金缴费支出5.11万元,2080702-职业培训补贴10.15万元,2080701-就业创业服务补助支出为156.55万元,2080799-其他就业补助支出616万元,2210201-住房公积金支出8.04万元, 2101101-行政单位医疗4.65万元,下年支出均比上年支出多,因为下年调整职业年金、养老、住房公积金、医保基数且我单位6月份开发、安置公益性岗位(补贴次月发放),培训均在下半年。 5.财政拨款收入、支出分析。 2025年我单位项目财政拨款收入、支出为782.7万元,按照支出功能分析为2080701就业创业服务补贴156.55万元,2080702职业培训补贴10.15万元,2080799其他就业补助支出616万元,由于资金下达时间最早在2月份,且我单位6月份开发、安置公益性岗位379人(补贴次月发放),培训支出均在下半年,我单位下半年项目资金支出大于上半年项目资金支出。 6.非财政拨款收入、支出分析。(此处根据提纲完善) 我单位无财政拨款收入、支出分析。 (三)年末结转和结余情况。 1.财政拨款结转和结余 (1)我单位无财政拨款结余和结转。 (2)消化结转和结余的对策。我单位无财政拨款结余和结转。 2.非财政拨款结转和结余 我单位无非财政拨款结转和结余 (四)与预算支出相关的其他指标分析。 2025年我单位无资产新增,无人员变动,无非税收入征缴。 (五)绩效目标完成情况。 1.概述项目绩效目标完成情况。 2.概述本单位整体支出绩效目标实现情况(如有)。 注:个别单位如在报送决算时尚未完成绩效评价工作的,可不在报告中说明。 (六)当年预算执行及绩效管理中存在问题、原因及改进措施。 总体上本单位财务管理未发现明显问题,财政资金收支预算符合相关规定,能够严格控制“三公”经费支出,内部控制制度健全完整,执行到位。 存在问题:存在人员调动等情况导致所需经费预算不足,中途进行追加预算。 改进建议:细化预算编制工作,认真做好预算的编制。进一步加强内部机构的预算管理意识,严格按照预算编制的相关制度和要求,本着“勤俭节约、保障运转”的原则进行预算的编制;编制范围尽可能的全面、不漏项,进一步提高预算编制的科学性、合理性、严谨性和可控性。 三、本年度部门决算等财务工作开展情况 (一)本单位财务管理、绩效管理、决算组织、编报、审核情况以及决算工作创新举措。 本年度,我单位严格遵循财政预决算管理相关制度规定,以规范财务核算、强化绩效导向、提升决算质效为核心,统筹推进财务管理、绩效管理与决算组织、编报、审核全流程工作。 (二)本单位决算及绩效信息公开工作开展情况。我单位严格落实财政部门决算及绩效信息公开工作要求,高度重视、规范推进,紧扣公开时限与内容标准,按规定在指定平台及时主动公开决算等内容,主动接受社会监督,切实提升财政财务工作透明度和公信力,推动决算与绩效管理工作提质增效。 (三)对部门决算管理工作的意见和建议。 1.自行增加的审核公式和模板,请说明设置依据。 无 2. 对部门决算报表修订设计的意见和建议,包括表样、指标设置、软件、审核公式、模板和编审问答等,请列出并说明修改意见。 无 3.对部门决算其他管理工作的建议。例如对加强部门决算数据分析利用工作、部门决算信息化建设等建议。 无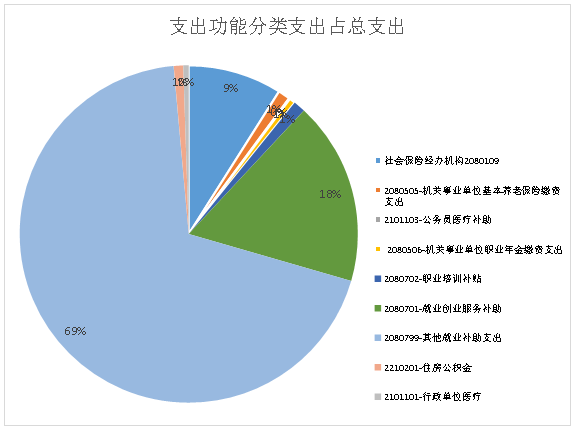
附: 行政事业单位财务分析指标 一、行政单位财务分析指标 1.支出增长率,衡量行政单位支出的增长水平。计算公式为:
2.当年预算支出完成率,衡量行政单位当年支出总预算及分项预算完成的程度。计算公式为:
当年预算支出完成率=年终执行数÷全年预算数×100%
年终执行数不含上年结转和结余支出数。
3.人均开支,衡量行政单位人均年消耗经费水平。计算公式为:
人均开支=本期支出数÷本期平均在职人员数×100%
4.项目支出占总支出的比率,衡量行政单位的支出结构。计算公式为:
项目支出比率=本期项目支出数÷本期支出总数×100%
5.人员支出、公用支出占总支出的比率,衡量行政单位的支出结构。计算公式为:
人员支出比率=本期人员支出数÷本期支出总数×100%
公用支出比率=本期公用支出数÷本期支出总数×100%
6.人均办公使用面积,衡量行政单位办公用房配备情况。计算公式为:
人均办公使用面积=本期末单位办公用房使用面积÷本期末在职人员数
7.人车比例,衡量行政单位公务用车配备情况。计算公式为:
人车比例=本期末在职人员数÷本期末公务用车实有数
二、事业单位财务分析指标
1.预算收入和支出完成率,衡量事业单位收入和支出总预算及分项预算完成的程度。计算公式为:
预算收入完成率=年终执行数÷全年预算数×100%
年终执行数不含上年结转和结余收入数
预算支出完成率=年终执行数÷全年预算数×100%
年终执行数不含上年结转和结余支出数
2.人员支出、公用支出占事业支出的比率,衡量事业单位事业支出结构。计算公式为:
人员支出比率=人员支出÷事业支出×100%
公用支出比率=公用支出÷事业支出×100%
3.人均基本支出,衡量事业单位按照实际在编人数平均的基本支出水平。计算公式为:
人均基本支出=(基本支出-离退休人员支出)÷实际在编人数
此外,行业事业单位还可根据相关财务制度规定和分析需要增加相关分析指标,如:
1.财政拨款依存度, 衡量部门(单位)对财政拨款的依赖程度。
财政拨款依存度=财政拨款收入÷收入总额×100%

扫一扫在手机打开当前页