- 索引号: 089626935/2026-00054
- 主题分类: null
- 发文机关: 红原县人力资源和社会保障局
- 成文日期: 2026-10-10 13:51:45
- 发文字号: 〔2026 〕 号
红原县社会保险事务中心2025年度部门决算公开编制说明
- 阿坝藏族羌族自治州人民政府
- 发布时间:2026年10月10日
- 来源: 红原县人力资源和社会保障局
- 【字体: 大 中 小】
- 【打印文本】
(一)基本情况。
1.主要职能。
我单位主要负责贯彻执行国家、省、州、县有关社会保险政策和法律、法规;负责全县企业基本养老保险、机关事业养老保险、工伤保险等社会保险审核、核定、征缴、待遇发放等工作。
2.机构情况,包括当年变动情况及原因。
本单位本年度纳入本套决算编制范围的独立编制机构数共1个,比上年增加0个;独立核算机构数共1个,比上年增加0个。
3.人员情况,包括当年变动情况及原因。
本单位本年度年末实有人数为17人,比上年增加1人;年末实有离退休人数为0人,比上年增加0人;年末实有其他人数为0人,比上年增加0人。
(二)当年取得的主要事业成效。
概述单位工作开展情况及主要事业成效。
一、做好我县被征地农民养老保险保障工作
二、不断加强社会保障体系继续稳步推进参保精准扩面工作。
不断优化最多跑一次改革工作。
三、重点工作
(一)做好机关事业单位养老保险经办工作和退休“中
人”养老保险待遇计发维稳应急工作。
(二)优化企业职工养老保险经办服务。
(三)确保各项待遇按时足额发放。
(四)抓好工伤保险调待、审核等工作。
(五)持续强化风险防控。
(六)养老保险关系无障碍转移情况
(七)加强警示教育,筑牢风险防控防线
(一)收入支出预算安排情况。
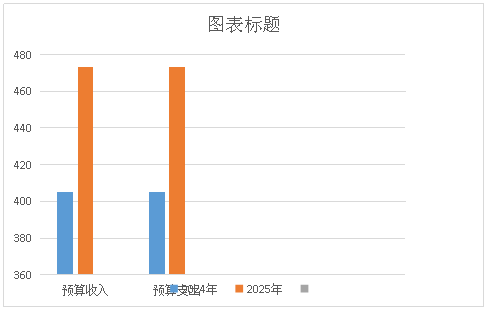
本单位本年度收入的年初预算数为473.09万元,上年度收入的年初预算数为404.96万元,差异为68.13万元;本年度支出的年初预算数为473.09万元,上年度支出的年初预算数为404.96万元,差异为68.13万元。
(二)收入支出预算执行情况。
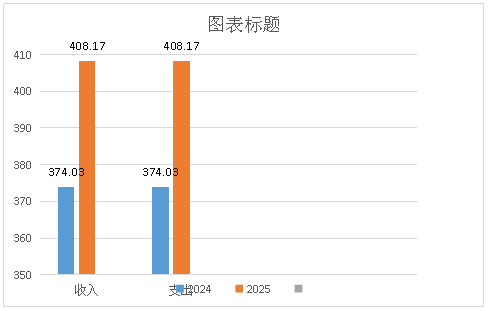
本单位本年度收入调整预算数为408.17万元,收入决算数为408.17万元,预算完成度为100.00%,上年度预算完成度为100.00%。 本年度支出调整预算数为408.17万元,支出决算数为408.17万元,预算完成度为100.00%,上年度预算完成度为100.00%。
1.收入支出与预算对比分析。
(1)2025年度年初预算收入473.09万元,实际收入408.17万元,差异率15.91%,其中:一般公共财政拨款收入473.09万元。
2025年度年初预算支出473.09万元,实际支出408.17万元,差异率15.91%,按基本支出分类:人员经费年初预算数342.6万元,实际支出341.23万元;公用经费年初预算数22.09万,实际支出17.94万。
(2)2025年度年初预算收入与实际收入相差64.92万元,相差数为我单位企业养老保险省级统筹缺口资金、工伤保险缺口资金。由于2025年度我单位企业养老保险和工伤保险待遇支出基金预算充足,无需使用该笔缺口资金。
2.收入支出结构分析。
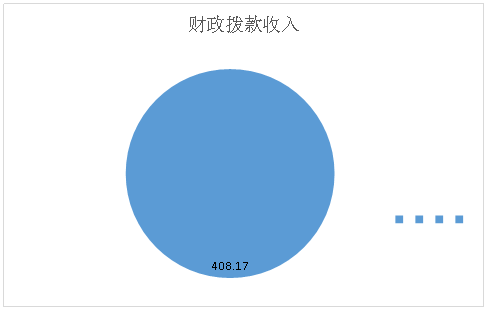
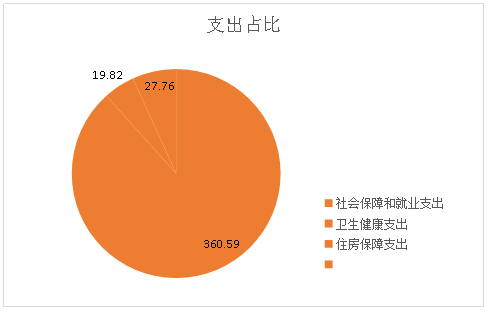
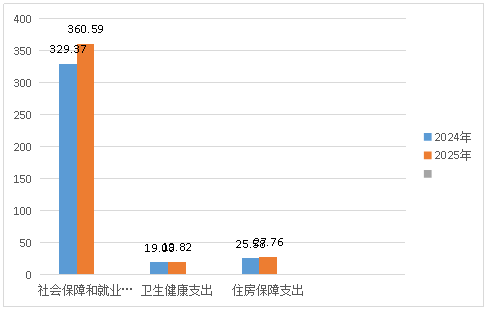
(1) 本单位本年度总收入为408.17万元。其中:一般公共预算财政拨款收入为408.17万元,占比100.00%;政府性基金预算财政拨款收入为0.00万元,占比0.00%;国有资本经营预算财政拨款收入为0.00)万元,占比0.00%;上级补助收入为0.00万元,占比0.00%;事业收入为0.00万元,占比0.00%;经营收入为0.00万元,占比0.00%;附属单位上缴收入为0.00万元,占比0.00%;其他收入为0.00万元,占比0.00%。本年度总支出为408.17万元。其中:一般公共服务支出为408.17万元,占比0.00%;外交支出为0.00万元,占比0.00%;国防支出为0.00万元,占比0.00%;公共安全支出为0.00万元,占比0.00%;教育支出为0.00万元,占比0.00%;科学技术支出为0.00万元,占比0.00%;文化旅游体育与传媒支出为0.00万元,占比0.00%;社会保障和就业支出为360.59万元,占比88.34%;卫生健康支出为19.82万元,占比4.86%;节能环保支出为0.00万元,占比0.00%;城乡社区支出为0.00万元,占比0.00%;农林水支出为0.00万元,占比0.00%;交通运输支出为0.00万元,占比0.00%;资源勘探工业信息等支出为0.00万元,占比0.00%;商业服务业等支出为0.00万元,占比0.00%;金融支出为0.00万元,占比0.00%;援助其他地区支出为0.00万元,占比0.00%;自然资源海洋气象等支出为0.00万元,占比0.00%;住房保障支出为27.76万元,占比6.8%;粮油物资储备支出为0.00万元,占比0.00%;国有资本经营预算支出为0.00万元,占比0.00%;灾害防治及应急管理支出为0.00万元,占比0.00%;其他支出为0.00万元,占比0.00%;债务还本支出为0.00万元,占比0.00%;债务付息支出为0.00万元,占比0.00%;抗疫特别国债安排的支出为0.00万元,占比0.00%。
(2)本年度一般公共预算财政拨款收入相比上年度增加34.13万元,主要原因为:各项险种及住房公积金基数上调,人员变动较大;政府性基金预算财政拨款收入相比上年度增加0.00万元;国有资本经营预算财政拨款收入相比上年度增加0.00万元;上级补助收入相比上年度增加0.00万元;事业收入相比上年度增加0.00万元;经营收入相比上年度增加0.00万元;附属单位上缴收入相比上年度增加0.00万元;其他收入相比上年度增加0.00万元。本年度一般公共服务支出相比上年度增加0.00万元,外交支出相比上年度增加0.00万元;国防支出相比上年度增加0.00万元;公共安全支出相比上年度增加0.00万元;教育支出相比上年度增加0.00万元;科学技术支出相比上年度增加0.00万元;文化旅游体育与传媒支出相比上年度增加0.00万元;社会保障和就业支出相比上年度增加31.22万元主要原因为:2025年各项险种基数上调;卫生健康支出相比上年度增0.74万元主要原因为:2025年度医疗保险基数上调;节能环保支出相比上年度增加0.00万元;城乡社区支出相比上年度增加0.00万元;农林水支出相比上年度增加0.00万元;交通运输支出相比上年度增加0.00万元;资源勘探工业信息等支出相比上年度增加0.00万元;商业服务业等支出相比上年度增加0.00万元;金融支出相比上年度增加0.00万元;援助其他地区支出相比上年度增加0.00万元;自然资源海洋气象等支出相比上年度增加0.00万元;住房保障支出相比上年度增加1.93万元,主要原因为在职人员增加;粮油物资储备支出相比上年度增加0.00万元;国有资本经营预算支出相比上年度增加0.00万元;灾害防治及应急管理支出相比上年度增加0.00万元;其他支出相比上年度增加0.00万元;债务还本支出相比上年度增加0.00万元;债务付息支出相比上年度增加0.00万元;抗疫特别国债安排的支出相比上年度增加0.00万元。
(3)
3.支出按经济分类科目分析。
均支出为0.00万元,公务用车购置及运行维护费人均支出为0.034万元,公务接待费人均支出为0.007万元。
|
|
预算 |
决算 |
|
2024年 |
2.65 |
1.2 |
|
2025年 |
2.65 |
0.69 |
(2)会议费支出情况:本单位本年度会议费支出决算数为0.00万元,相比上年度增加0.00万元;会议费人均支出为0.00万元。
(3)培训费支出情况:本单位本年度培训费支出决算数为0.99万元,相比上年度增加0.49万元,主要原因为2025年度人员增加;培训费人均支出为0.058万元。
4.支出按功能分类科目分析。
2025年决算本年支付合计为408.17万元,其中:
一般公共服务:⠼/span>2080109-社会保障和就业支出决算为360.59万元,完成预算100%,主要用于开支日常公用经费及人员经费;
1. 社会保障和就业:⠼font face="仿宋_GB2312" >2080505-机关事业单位基本养老保险缴费支出决算为36.19万元,完成预算100%,全部用于职工缴纳养老保险单位部分;2080506-机关事业单位职业年金缴费支出决算为18.09万元,完成预算100%,全部用于职工缴纳职业年金单位部分。
2. 卫生健康:2101101-行政单位医疗支出决算为16.22万元,完成预算100%,全部用于职工缴纳医疗保险;2101103-公务员医疗补助支出决算为3.6万元,完成预算100%,全部用于职工缴纳公务员医疗保险单位部分;
3. 住房保障支出:2210201-住房公积金支出决算为27.76万元,完成预算100%,全部用于行政职工缴纳住房公积金单位部分。
5.财政拨款收入、支出分析。
本单位本年度财政拨款收入为408.17万元,财政拨款支出为408.17万元,其中:基本支出中人员经费支出为360.59元,公用经费支出为24.48万元。项目支出中基本建设类项目支出为16.22万元,支出要按照基本支出和项目支出分析具体构成及特点:基本支出由人员经费及公用经费构成,主要用于本单位日常运转。基本建设类项目支出有非省统资金列支项目类。
根据报表项目分析财政拨款收入、支出情况,包括分三本预算、预算级次、支出性质、功能分类等方面分析,以及结构性分析、上下年对比分析等。
6.非财政拨款收入、支出分析。(此处根据提纲完善)
2025年度本单位无非财政拨款收入为0.00万元,非财政拨款支出为0.00万元,较上年无变化。
1.财政拨款结转和结余
本年度财政拨款结转和结余为 0.00 万元,较上年无变化。
2.非财政拨款结转和结余
本年度非财政拨款结转和结余为 0.00 万元,较上年无变化。
(四)与预算支出相关的其他指标分析。
2025年末单位资产540.15元,其中库存现金0元、银行存款540.15元(企改前退休人员慰问金),固定资产原值517336.67元。
(五)绩效目标完成情况。
1.概述项目绩效目标完成情况。
项目资金138412.12元为原国有制企业退休职工统筹项目外生活补贴,共计119人享受,其中118人每月享受69.75元,剩余一人为152.01元。已按时足额完成拨付。
项目资金23800元为原国有改制企业退休人员慰问金,共计119人享受,每人每年200元。其中118人已足额完成拨付,1人因银行账号错误退回。
2. 概述本单位整体支出绩效目标实现情况。
员经费、公用经费、专项经费均按预算精准执行,无违规使用情况,整体绩效目标 100% 实现。
(六)当年预算执行及绩效管理中存在问题、原因及改进措施。
三、本年度部门决算等财务工作开展情况
(一)本单位财务管理、绩效管理、决算组织、编报、审核情况以及决算工作创新举措。
(一)本单位财务管理、绩效管理、决算组织、编报、审核情况。
我单位严格执照财政法规制度管理好本单位的财务,决算报表数据真实可靠,严格按照财政要求编报,报表审核全部通过。⠼/span>
(二)本单位决算及绩效信息公开工作开展情况。
2025年在中共红原政府门户网上公开本单位的2024年度的决算报表数据及2025年的预算数据,主动接受社会公众的监督。在规定时间内按财政要求圆满完成2025年度部门决算工作。
(三)对部门决算管理工作的意见和建议。
附:
行政事业单位财务分析指标
1.支出增长率,衡量行政单位支出的增长水平。计算公式为:
支出增长率=(本期支出总额÷上期支出总额-1)×100%
2.当年预算支出完成率,衡量行政单位当年支出总预算及分项预算完成的程度。计算公式为:
当年预算支出完成率=年终执行数÷全年预算数×100%
年终执行数不含上年结转和结余支出数。
3.人均开支,衡量行政单位人均年消耗经费水平。计算公式为:
人均开支=本期支出数÷本期平均在职人员数×100%
4.项目支出占总支出的比率,衡量行政单位的支出结构。计算公式为:
项目支出比率=本期项目支出数÷本期支出总数×100%
5.人员支出、公用支出占总支出的比率,衡量行政单位的支出结构。计算公式为:
人员支出比率=本期人员支出数÷本期支出总数×100%
公用支出比率=本期公用支出数÷本期支出总数×100%
6.人均办公使用面积,衡量行政单位办公用房配备情况。计算公式为:
人均办公使用面积=本期末单位办公用房使用面积÷本期末在职人员数
7.人车比例,衡量行政单位公务用车配备情况。计算公式为:
人车比例=本期末在职人员数÷本期末公务用车实有数
二、事业单位财务分析指标
1.预算收入和支出完成率,衡量事业单位收入和支出总预算及分项预算完成的程度。计算公式为:
预算收入完成率=年终执行数÷全年预算数×100%
年终执行数不含上年结转和结余收入数
预算支出完成率=年终执行数÷全年预算数×100%
年终执行数不含上年结转和结余支出数
2.人员支出、公用支出占事业支出的比率,衡量事业单位事业支出结构。计算公式为:
人员支出比率=人员支出÷事业支出×100%
公用支出比率=公用支出÷事业支出×100%
3.人均基本支出,衡量事业单位按照实际在编人数平均的基本支出水平。计算公式为:
人均基本支出=(基本支出-离退休人员支出)÷实际在编人数
此外,行业事业单位还可根据相关财务制度规定和分析需要增加相关分析指标,如:
1.财政拨款依存度, 衡量部门(单位)对财政拨款的依赖程度。
财政拨款依存度=财政拨款收入÷收入总额×100%
附件: 红原县社会保险事务中心
扫一扫在手机打开当前页